Die Verwaltungsapp für Vereine, Gruppen, Mannschaften und Verbände.
Jetzt loslegen

Kassa- bzw. Rechnungsprüfungen haben nicht nur den Zweck der Transparenz, sondern sollen frühzeitig dem Verein seine finanzielle Lage aufzeigen. Eine koordinierte Rechnungsprüfung ist das Um und Auf in einem intakten Verein.
Passend zum Jahresabschluss 2025 und -start 2026 haben wir eine Webinar-Aufzeichnung mit allen relevanten Funktionen rund um Finanzen und Mitgliedsbeiträge aufgenommen.
Die Rechnungsprüfung ist ein offizieller Akt im Verein, der von zwei unabhängigen Vereinsmitgliedern (nicht aus dem Vorstand) durchgeführt wird. Diese Prüfung findet einmal pro Finanzjahr statt. In Österreich muss jeder Verein gemäß § 5 Abs 5 VereinsG 2002 mindestens zwei RechnungsprüferInnen haben. Die Bestellung der Rechnungsprüfer erfolgt durch die Mitgliederversammlung.
Bitte beachtet: Ungewollte Fehler können auch dem genauesten Schatzmeister passieren und deswegen ist eine jährliche Prüfung zusätzlich eine gute Sache. Das korrekte Prüfen soll also Vertrauen schaffen und die Entscheidung der Mitgliederversammlung zur Entlastung des Vorstandes untermauern.

Wie eingangs erwähnt dürfen keine Personen aus dem Vorstand die Funktion des Rechnungsprüfers übernehmen (Infos zu den Vereinsorganen in Österreich). In Frage kommen grundsätzlich alle qualifizierten Vereinsmitglieder, die sich eine solche Rechnungsprüfung zutrauen und dafür in der Mitgliederversammlung des Vereins auch als fähig angesehen und gewählt werden.
Warum keine Vorstandsmitglieder (v.a. nicht der Schatzmeister) Rechnungsprüfer sein dürfen, hat den Grund des Interessenskonfliktes. Eigene Geldbewegungen neutral zu begutachten ist in der Praxis einfach eine Schwierigkeit – außerdem schafft es Vertrauen im Verein, wenn eine neutrale Person diese Aufgabe übernimmt.
Das Vereinsrecht gibt keine Vorschriften, die das Amt des Rechnungsprüfers (auch Kassaprüfer genannt) oder zum Ablauf der Überprüfung des Vereinsvermögens und der Einnahmen und Ausgaben. Wie die Rechnungsprüfung und die Tätigkeiten des Rechnungsprüfers zu erfolgen haben, kann in den jeweiligen Statuten verankert werden.
Zwei Rechnungsprüfer werden von der Mitgliederversammlung auf eine bestimmte Dauer (Legislaturperiode) Jahren gewählt. Wiederwahl ist möglich. Die Rechnungsprüfer dürfen keinem Organ, mit Ausnahme der Generalversammlung angehören.
Den Rechnungsprüfern obliegen die laufende Geschäftskontrolle sowie die Prüfung der Finanzgebarung des Vereins im Hinblick auf die Ordnungsmäßigkeit der Rechnungslegung und die statutengemäße Verwendung der Mittel. Der Vorstand hat den Rechnungsprüfern die erforderlichen Unterlagen vorzulegen und die erforderlichen Auskünfte zu erteilen. Die Rechnungsprüfer haben dem Vorstand über das Ergebnis der Prüfung zu berichten.
Rechtsgeschäfte zwischen Rechnungsprüfern und Verein bedürfen der Genehmigung durch die Generalversammlung. Im Übrigen gelten für die Rechnungsprüfer die Bestimmungen des § 11 Abs. 8 bis 10 sinngemäß.
Die genaue Vorgehensweise zu einer Rechnungsprüfung ist dem Prüfer selbst überlassen bzw. sollte in den Grundzügen in den Vereinsstatuten geregelt werden. Den Umfang einer Rechnungsprüfung beschreiben wir noch weiter unten in diesem Beitrag. Dies kann von einer bloßen Prüfung des Kassenbuchs (Ein-/Ausgabenrechnung) bis hin zu einer Prüfung der doppelten Buchführung gehen. Bei zweiterem wird Einsicht in sämtliche Bücher, Bestände und Abschlüsse genommen und zumeist fachspezifisches Wissen (z.B. eines Steuerberaters) vorausgesetzt.
Folgende Aufgaben hier nochmal im Überblick:
Mit der Finanzverwaltung nie den Überblick verlieren
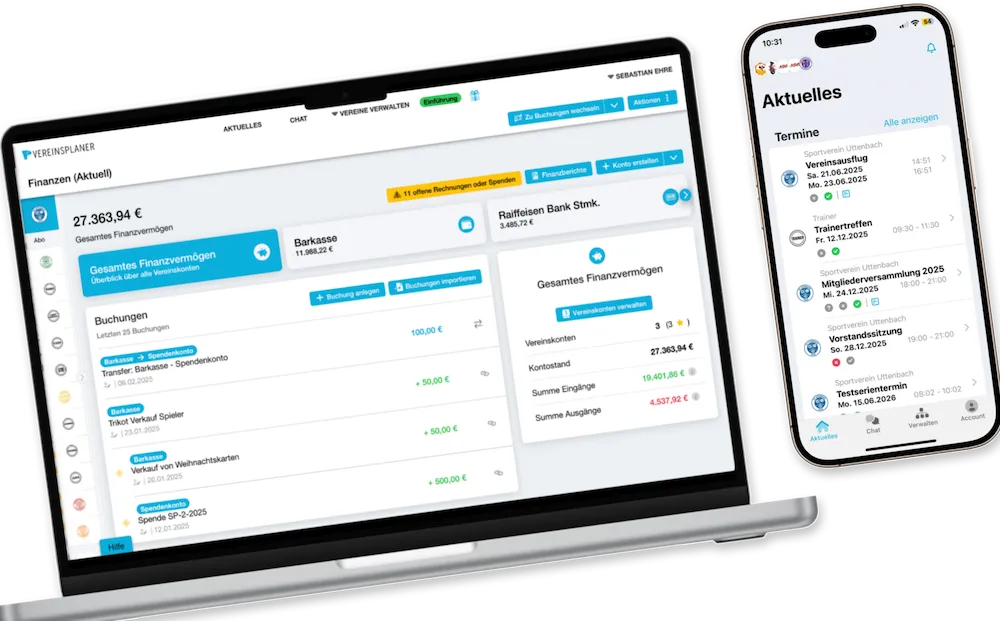
Mit Vereinsplaner wollen wir die Verwaltung der Finanzen so einfach wie möglich gestalten. Durch das Finanztool rund um Vereinsbuchhaltung, Rechnungs- & Spendenlegung, sowie Finanzberichte per Knopfdruck werden die Verwaltung und Fehler deutlich reduziert. So kann der Hauptfokus auf den Vereinszweck und die Vereinsführung gelegt werden. Mehr über die Finanzverwaltung für Vereine erfahren.
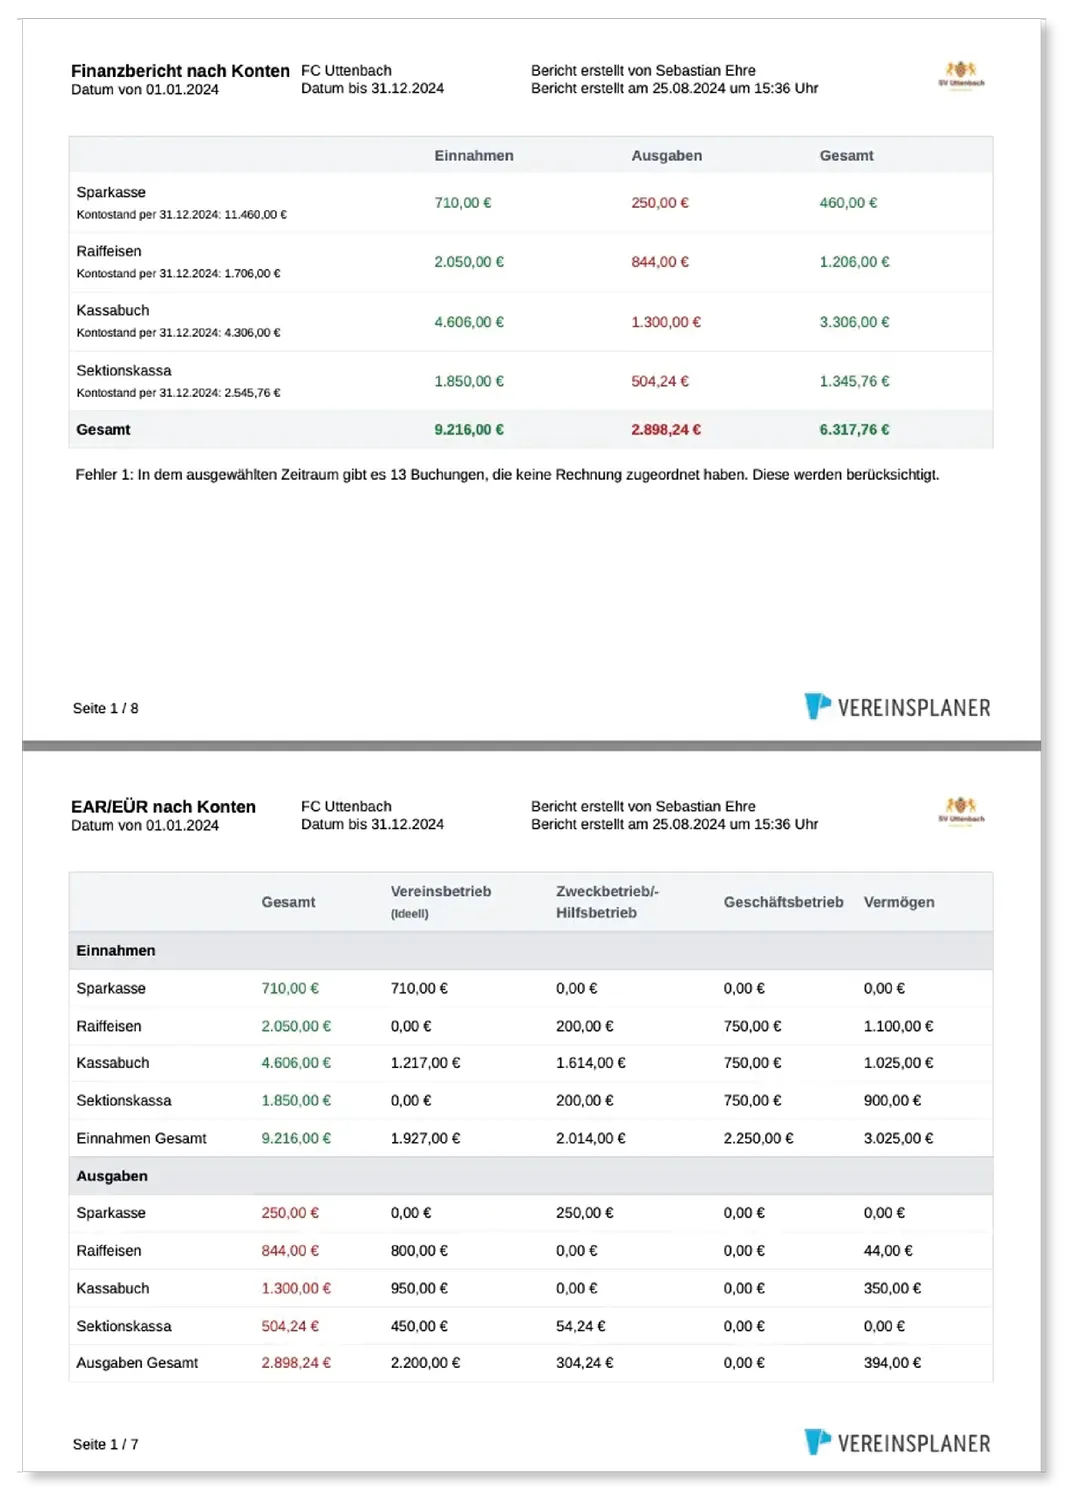
Du hast Interesse daran, wie ihr zusätzlich zu eurer Übersicht der Finanzen, auch ganz einfach Finanzberichte per Mausklick generieren könnt? Dann zeigen wir dir in diesem Beispiel-PDF, wie die Finanzberichte in den unterschiedlichen Kategorien aussehen können. Der Kassier und auch der Kassenprüfer werden diese Funktion lieben.
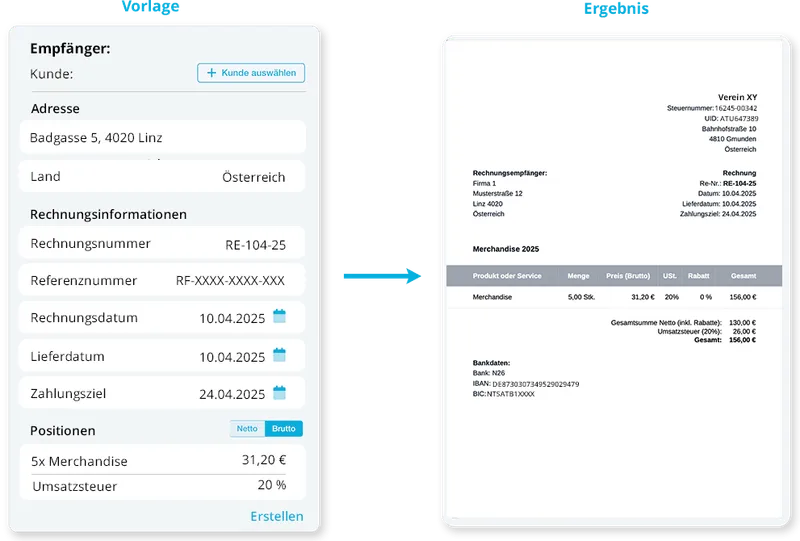
Mit unserer benutzerfreundlichen Rechnungsvorlage erstellst du Rechnungen im Handumdrehen – rechtssicher und individuell anpassbar.
Wir haben gemeinsam mit einem Rechtsexperten (Anwalt) einen Downloadbereich mit 35 Dokumenten als Word-Muster erstellt. Unter anderem auch Dokumente rund um den Jahresbericht des Kassiers und für eine geordnete Arbeit des Rechnungsprüfers.
Die Rechnungsprüfer müssen muss jeder Verein zwei Rechnungsprüfer bestellen – haben die Finanzgebarung des Vereins im Hinblick auf die Ordnungsmäßigkeit der Rechnungslegung und die statutengemäße Verwendung der Mittel innerhalb von vier Monaten ab Vorliegen der Einnahmen-/Ausgabenrechnung zu prüfen. Darüber müssen sie dem Vorstand des Vereins berichten. Da ein Rechnungsprüfer mit seinem Amt eine gewisse Verantwortung und Haftung übernimmt, sollte er über die notwendigen Kenntnisse verfügen, um seinen gesetzlichen und statutarischen Verpflichtungen nachkommen zu können.
Vollumfängliche Verwaltung der Mitgliedsbeiträge und mehr
Der Vereinsplaner kann vieles und wir möchten euch daraus hier eine Funktion vorstellen: Lege individuelle Mitgliedschaften an, erfasse zugehörige Mitgliedsbeiträge und ordne diese den Mitgliedern zu. Daraus könnt ihr dann Mitgliedsbeiträge generieren und direkt an die betroffenen Mitglieder aussenden. Spart euch so viel Zeit und Geld. Mehr Infos zur Mitgliedbeitragsverwaltung.
Es geht also primär darum, ob der Vorstand/Schatzmeister die Vereinsfinanzen ordnungsgemäß erfasst und verbucht hat. Ebenso im Sinne der Sparsamkeit und im Interesse des Vereins und dessen Zwecks gehandelt hat. Die Finanzen sollten dabei sorgfältig und nachvollziehbar unter Einhaltung der Buchungsvorschriften durchgeführt worden sein. Zusammengefasst:
Werde Teil von über 15.000 Vereinen
Jetzt Mega-Vorteil sichern mit dem Code VP50DACH.
Spare nicht nur Zeit, sondern auch Geld!
*Gültig bei Abschluss des ersten Pakets mit einer Laufzeit von 12 Monaten.
Wie bereits erwähnt, die Rechnungsprüfer müssen die Rechtsmäßigkeit der Rechnungslegung und die statutengemäße Verwendung der internen Vereinsmittel innerhalb von vier Monaten ab Erstellung der Einnahmen- und Ausgabenrechnung prüfen. Danach haben die Rechnungsprüfer das Ergebnis dem Leitungsorgan (Vorstand) und einem eventuell bestehenden Aufsichtsorgan (Abschlussprüfer) zu berichten.
Das Leitungsorgan wiederum hat danach die Vereinsmitglieder über die geprüfte Einnahmen-/Ausgabenrechnung zu informieren. Die Einnahmen-/Ausgabenrechnung samt Vermögensübersicht wird zum Ende des Rechnungsjahrs vom Vorstand innerhalb von fünf Monaten erstellt.
Das Finanzjahr auch Rechnungsjahr genannt eines Vereins muss nicht einem Kalenderjahr entsprechen, es darf aber zwölf Monate nicht überschreiten. Beispiel: 01.03.2023 bis 28.02.2024
Zum Ablauf selbst gibt es keine konkrete gesetzliche Vorgabe. Es bleibt dem Verein letztendlich selbst überlassen, was in den Vereinsstatuten festgelegt wird. Es gibt viele Beispiele, wie eine inhaltliche Vorgehensweise aussehen kann. Wir möchten hier ein solches Beispiel geben, um euch dabei zu unterstützen. Desto genauer diese Prüfung einmal im Jahr gemacht wird umso weniger Beanstandungen sind durch die Mitgliederversammlung zu erwarten.
Inhalt dieser Prüfung ist der Jahresabschluss inkl. Vereinsvermögen des Vereins XXXX im Wirtschaftsjahr vom DD.MM.YYYY bis DD.MM.YYYY.
Die Prüfung erfolgte durch folgende Personen: Max Mustermann, geboren am DD.MM.YYYY und Susanne Musterfrau, geboren am DD.MM.YYYY
In den Vereinsstatuten wurde hinsichtlich folgender Punkte auf die Rechnungsprüfung eingegangen. Bezug nehmen auf die eigenen Statuten.
Die Prüfung fand im Zuge des Jahresabschlusses zwischen DD.MM.YYYY (Datum & Uhrzeit) und DD.MM.YYYY (Datum & Uhrzeit) in den Räumlichkeiten des Vereinsheims statt.
Teilnehmer waren die Schatzmeister Josef Mustermann, geboren am DD.MM.YYYY und Petra Musterfrau, geboren am DD.MM.YYYY, sowie der Obmann Karl Mustermann, geboren am DD.MM.YYYY.
Die Unterlagen wurden sowohl in EDV als auch in Buchform vorgelegt. Das Vereinsinventar-/vermögen wurde mit folgender Software erfasst (Vereinsplaner Inventarverwaltung). Das Kassenbuch wurde mit folgender Software erfasst (Vereinsplaner Kassenbuch).
Kassenbuch XX, Zeitraum DD.MM.YYYY – DD.MM.YYYY Bankkonto Bezeichnung YY Bankkonto Bezeichnung ZZ Mitgliedsbeiträge, Zeitraum DD.MM.YYYY – DD.MM.YYYY Spenden und Sponsorenbeiträge, Zeitraum DD.MM.YYYY – DD.MM.YYYY Inventarverzeichnis Vereinsvermögensliste
Bzgl. der Konto-Ein-/Ausgänge wurden stichprobenartig die zugehörigen Belege kontrolliert. Das Kassenbuch wurde gesamtheitlich mit den zugehörigen Belegen überprüft. Die Inventarliste wurde stichprobenartig kontrolliert. Rechnungen wurden stichprobenartig hinsichtlich des Vereinszweckes und der Sparsamkeit überprüft. Das Verhältnis der Anzahl der Eigenbelege durch den Vorstand wirkt nachvollziehbar. Usw.
Wurden spezielle Bereiche besonders detailliert geprüft? Weshalb wurde diese Bereiche besonders geprüft? Hat es finanzielle Differenzen gegeben? Fehlen Belege? Sind gewisse Käufe nicht nachvollziehbar? Können Effizienz und Sparsamkeit erhöht werden? Hier bitte auch Lösungsvorschläge geben.
Was passiert mit den Überschüssen? Werden diese rückbezahlt an die Mitglieder oder als Rücklage aufgebaut? Fallen zukünftig besonders hohe Ausgaben an, die berücksichtigt werden müssen, oder wo Förderungen beantragt werden müssen? Z.B. Sanierung der Sportstätten.
Resümee wie die durchgeführte Kassenprüfung war. Waren die Dokumente sauber verwaltet? Musste aufgrund von nicht nachvollziehbaren Lücken besonders intensiv geprüft werden? Sind dem Vorstand/Schatzmeister besonders grobe Fehler passiert? War der Vorstand kooperativ bzw. konnten allfällige Fragen geklärt werden?
Option 1: Die Kassenprüfer empfehlen die gesamte Entlastung des Vorstandes für den Zeitraum von DD.MM.YYYY – DD.MM.YYYY. Option 2: Die Kassenprüfer empfehlen eine teilweise Entlastung des Vorstandes. Folgende Punkte müssen nachgebessert werden und werden bei einer zukünftigen Mitgliederversammlung zur Entlastung getragen. Option 3: Eine Entlastung des Vorstandes kann zu den geprüften Unterlagen nicht empfohlen werden.

Rechnungsprüfer selbst sind ein „Kontrollorgan“ und haben daher mit den zuvorgegangenen Prozessen des Leitungsorgans keine direkte Verbindung. In diesem Fall kann auch keine Haftung auf die Rechnungsprüfer übertragen werden. Ein Rechnungsprüfer kann bei umfangreichen Prozessen keine 100%ige Garantie auf die Richtigkeit aller Prozesse und Vorgänge, sowie Ergebnisse geben.
Dies zählt natürlich nicht, wenn ein Rechnungsprüfer fahrlässig oder bewusst unter falschem Vorsatz handelt. Das kann auch der Fall sein, wenn der Rechnungsprüfer bewusst falsch getätigte Buchungen des Vorstandes verschwinden lässt bzw. ignoriert. Sprich wenn der Rechnungsprüfer und der Vorstand zusammenarbeiten. Hier könnte eine Haftung nach § 826 BGB (sittenwidrige vorsätzliche Schädigung) bestehen.
Es gilt, dass ein freiwillig einberufener Kassenprüfer nach bestem Wissen und Gewissen zu handeln hat und durch seine Durchführung der Prüfung systematisch Fehler und Missstände aufdecken kann. Was aber eben nicht heißt, dass alle Fehler auffallen.
Dokument zur Entlastung des Vorstandes
Wir haben gemeinsam mit einem Rechtsexperten ein Dokument zur Entlastung des Vorstandes erstellt, dass ihr euch im Vorstandspaket günstig besorgen könnt.
Abschließend kann gesagt werden, dass die Rolle des Rechnungsprüfers und der Prüfungsprozess selbst eine für einen intakten Verein extrem wichtige Handlung ist. Es baut nicht nur Vertrauen zwischen Vorstand und den Mitgliedern auf, sondern lässt frühzeitig Fehler erkennen und diesen entgegenwirken.
Desto genauer das Team rund um den Vorstand und des Schatzmeisters ist, umso einfacher und korrekter wird auch die Rechnungsprüfung sein. Solltest Du diese Funktion übernehmen, versuche sachlich zu handeln und mit kühlem Kopf einen Fokus auf das Wesentliche Im Verein zu legen.
Rechnungs- sowie Abschlussprüfer dürfen keinem anderen Organ des Vereins angehören und müssen unabhängig und unbefangen sein. Spricht nicht in einem Naheverhältnis mit dem Vorstand stehen. Abschlussprüfer in einem Verein können ausschließlich Wirtschaftsprüfer und Wirtschaftsprüfungsgesellschaften sowie Revisoren (Genossenschaftsrevisionsgesetz) sein.
Die Rechnungsprüfer haben zu kontrollieren, ob der Vorstand beim Einsatz der Finanzen des Vereins rechtmäßig und statutengemäß gehandelt hat. Dies betrifft sowohl die Einnahmen als auch die Ausgaben in einem Verein.
Eine Einnahmen-/Ausgabenrechnung ist Grundvoraussetzung für die Rechnungsprüfung. Liegt dieser nicht vor kann auch keine Prüfung erfolgen und im weiteren Sinne kann auch keine Entlastung des Vorstandes auf Basis nicht vorhandener Dokumente durchgeführt werden.
Rechnungsprüfer kann jedes ordentliche Vereinsmitglied ohne Funktion im Leitungsorgan werden. Sprich ausgeschlossen sind der Vorstand, wie Obmann, Schatzmeister oder Schriftführer. Die Rechnungsprüfer werden durch die Mitgliederversammlung gewählt.
Es empfiehlt sich den Vorgang der Rechnungsprüfung in der Vereinsstatuten genau festzulegen. Sprich auf die eigenen Finanzen anzupassen. Jeder Verein ist hier etwas anders. Bei der Prüfung selbst sollte zumindest eine Person aus dem Vorstand bzgl. Fragen anwesend sein. Im Idealfall der Schatzmeister selbst und der Obmann/Obfrau.
Haltet das Ergebnis eurer Rechnungsprüfung für die Generalversammlung schriftlich fest. Die Vorlage „Bericht der Rechnungsprüfer“ enthält Angaben zum Prüfungstermin, den beteiligten Personen und ergänzenden Feststellungen. Sie gehört zum Zusatzpaket der Vereinsplaner-Rechtspakete.
Bitte beachtet, dass es sich bei diesem Beitrag um eine reine Informationsquelle handelt. Der Beitrag übernimmt weder Haftung für Vollständigkeit noch für die Richtigkeit und Aktualität der Informationen. Er soll vielmehr als erster Überblick dienen und aufzeigen, wie wichtig dies Thematik ist und dass hier empfohlen wird einen Rechtsexperten zu konsolidieren.