Die Verwaltungsapp für Vereine, Gruppen, Mannschaften und Verbände.
Jetzt loslegen

Für Vereine, die gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen, werden abgabenrechtliche Begünstigungen eingeräumt. Die Begründung wird darin gesehen, dass die Vereine häufig staatsnahe Aufgaben übernehmen und dadurch einen Beitrag zum Gemeinwohl leisten. Letztes Update: 12.08.2026
Dieser Beitrag soll euch in wenigen Minuten Lesezeit einen guten Überblick geben, was steuerlich auf euren Verein zukommt. Es ist sinnvoll sich mit der Thematik auseinander zu setzen, wenn es um Detailwissen geht, solltet ihr auf die Meinung eines Steuerexperten vertrauen.
Wir möchten euch mit diesem Beitrag grob eure Verpflichtungen und Möglichkeiten aufzeigen. Für diejenigen, die in ein bestimmtes Themengebiet tiefer eintauchen wollen oder müssen, verweisen wir auf bestimmte Abschnitte des offiziellen Dokumentes des Bundesministeriums für Finanzen, in dem alle Sachverhalte sehr ausführlich aufgeschlüsselt sind.
Dokument des BMF: https://webshop.wko.at/publikationen/wirtschaftsrecht-und-gewerberecht/
Detailwissen zum thema im Vereinshandbuch
Um euch über diesen Artikel hinaus Hilfe anbieten zu können, haben wir mit einer erfahrenen Steuerberaterin zusammengearbeitet, welche im Vereinshandbuch zum Thema Vereine und Steuern ein gesamtes Kapitel verfasst hat, das ihr euch gerne kostenlos durchlesen könnt. Weiter zum Vereinshandbuch

Die Begünstigungen sind an die Voraussetzungen geknüpft, dass der Verein nach Gesetz, Satzung oder sonstiger Rechtsgrundlage und nach ihrer tatsächlichen Geschäftsführung ausschließlich und unmittelbar der Förderung begünstigter Zwecke dient. Seitens des Finanzamtes ergeht über die Begünstigungen kein gesondertes Feststellungsverfahren, sondern wird über die Erfüllung der Voraussetzungen im jeweiligen Besteuerungsverfahren seitens des Finanzamtes entschieden. Eine Abstimmung mit dem Finanzamt im Vorfeld ist möglich.
Mit der Finanzverwaltung nie den Überblick verlieren
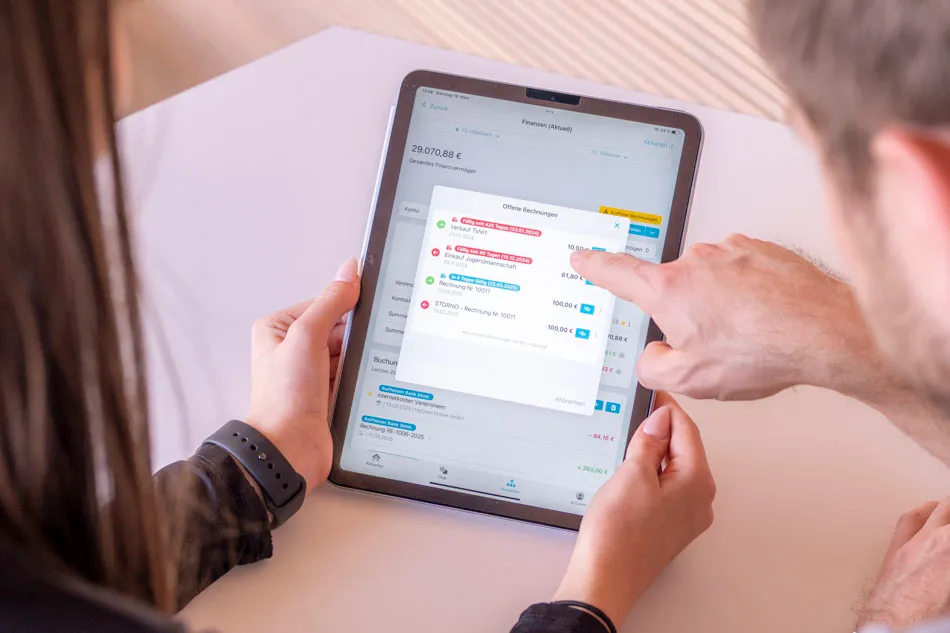
Mit Vereinsplaner wollen wir die Verwaltung der Finanzen so einfach wie möglich gestalten. Durch das Finanztool rund um Vereinsbuchhaltung, Rechnungs- & Spendenlegung, sowie Finanzberichte per Knopfdruck werden die Verwaltung und Fehler deutlich reduziert. So kann der Hauptfokus auf den Vereinszweck und die Vereinsführung gelegt werden. Mehr über die Finanzverwaltung für Vereine erfahren.
Gemeinnützig sind solche Zwecke, durch deren Erfüllung die Allgemeinheit gefördert wird. Dies liegt vor allem dann vor, wenn die Tätigkeit dem Gemeinwohl auf geistigem, kulturellem, sittlichem oder materiellem Gebiet nützt. Um von Allgemeinheit zu sprechen, darf der geförderte Personenkreis weder zahlenmäßig noch durch Zugehörigkeitserforder- nisse eingegrenzt werden.
Ein Verein, der sich hingegen einem bestimmten Gegenstand der Förderung widmet, der den Personenkreis stark eingrenzt, ist dennoch gemeinnützig – Beispiel hierfür wäre ein Verein zur Unterstützung von Menschen mit einer bestimmten Krankheit.
Mildtätig (humanitär, wohltätig) sind solche Zwecke, die darauf ausgerichtet sind, hilfsbedürftige Personen zu unterstützen. Voraussetzung dafür ist nicht, dass die Allgemeinheit gefördert wird, die geförderte Person muss jedoch (materiell oder persönlich) bedürftig sein.
Kirchlich sind solche Zwecke, durch deren Erfüllung gesetzlich anerkannte Kirchen und Religionsgemeinschaften gefördert werden. Dazu gehören beispielsweise die Errichtung und Erhaltung von Gotteshäusern und kirchlichen Gemeindehäusern oder die Abhaltung von Gottesdiensten.
Die Rechtsgrundlage eines Vereins muss so abgefasst werden, dass die Erfüllung der Voraussetzungen für abgabenrechtliche Begünstigungen klar und eindeutig erkennbar ist. Folgende Punkte sind bei der Erstellung der Statuten daher jedenfalls zu beachten:
Alle bisher angeführten Voraussetzungen müssen nach der Satzung eines Vereins und der tatsächlichen Geschäftsführung vorliegen. Der Verein muss insbesondere die in den Vereinssatzungen angeführten begünstigten Zwecke tatsächlich verfolgen. Dies gilt auch für den Fall, dass an die Stelle eines begünstigten, in der Rechtsgrundlage verankerten Zweckes im Bereich der tatsächlichen Geschäftsführung ein anderer begünstigter Zweck tritt. Die Rechtsgrundlage müsste zeitgerecht entsprechend geändert werden.
Jeder Betrieb muss ab einem Jahresumsatz von € 15.000 netto, wenn auch die Barumsätze inklusive Bankomatkarten- und Kreditkartenzahlungen € 7.500 netto überschreiten, alle Bareinnahmen elektronisch per Registrierkasse aufzeichnen. Bei Barumsätzen gilt diese Belegerteilungspflicht auch unterhalb der genannten Werte. Für gemeinnützige Vereine gibt es allerdings zwei steuerbegünstigte Konstellationen:
Vollumfängliche Verwaltung der Mitgliedsbeiträge und mehr
Der Vereinsplaner kann vieles und wir möchten euch daraus hier eine Funktion vorstellen: Lege individuelle Mitgliedschaften an, erfasse zugehörige Mitgliedsbeiträge und ordne diese den Mitgliedern zu. Daraus könnt ihr dann Mitgliedsbeiträge generieren und direkt an die betroffenen Mitglieder aussenden. Spart euch so viel Zeit und Geld. Mehr Infos zur Mitgliedbeitragsverwaltung.
Folgende Voraussetzungen müssen vorliegen: Die Ausübung des wirtschaftlichen Geschäftsbetriebes muss gesamt auf die Erfüllung des gemeinnützigen Zweckes ausgerichtet sein. Der Betrieb darf nicht mit anderen abgabepflichtigen Betrieben derselben oder ähnlicher Art in großem Umfang im Wettbewerb stehen – zumindest nicht in größerem Umfang, als dies zur Erfüllung des gemeinnützigen Zweckes erforderlich ist.
Die genannten Zwecke können nur durch den wirtschaftlichen Geschäftsbetrieb erreicht werden. Der Zweck des Geschäftsbetriebs muss in direktem Zusammenhang mit dem Vereinszweck stehen – Einnahmen aus Karten für Fußballspiele beim Fußballverein, Theatervorführung beim Theaterverein, etc.
Liegen die Voraussetzungen des § 45 Abs. 1a BAO vor, kann ein gemeinnütziger Verein sogenannte „kleine Vereinsfeste” ohne Einzelaufzeichnungs- oder Registrierkassen- und Belegerteilungspflicht durchführen. Dies gilt dann, wenn der angestrebte Geschäftsbetrieb als unterstützendes Mittel zur Erreichung des Vereinszwecks dient.
Eine Vereinsfest kann somit durchgeführt werden, wenn die Durchführung der geselligen Veranstaltung im Wesentlichen durch die Mitglieder der Körperschaft (Verein) oder deren Angehörige erfolgt. Eine Mitarbeit fremder Dritter ist ebenfalls zulässig, wenn diese unentgeltlich erfolgt. Auftritte von Musik- oder anderen Künstlergruppen stellen ebenfalls kein Problem da, wenn diese für die Unterhaltung höchstens 1.000 Euro pro Stunde erhalten.
Achtung bei der Veranstaltungsdauer
Gesellige Veranstaltungen, wie Vereinsfeste dürfen insgesamt eine Dauer von 72 Stunden pro Jahr nicht überschreiten. Die Bemessung der Gesamtdauer des Fests oder Events pro Kalenderjahr erfolgt für jede territoriale Untergliederung gesondert. Die kleinste territoriale Untergliederung umfasst die Katastralgemeinde.
Werde Teil von über 15.000 Vereinen
Gemeinnützige Vereine verfolgen ebenso wie mildtätige oder kirchlich ausgerichtete Vereine sogenannte „steuerbegünstigte Zwecke”. Abgabenrechtliche Begünstigungen werden somit gewährt, wenn:
Wie bereits erwähnt liegt eine Gemeinnützigkeit vor, wenn „der Verein das Gemeinwohl auf geistigem, kulturellem, sittlichem oder materiellem Gebiet selbstlos fördert.” (Auszug aus dem oben angeführten BMF-Dokument). Das reicht z.B. von Entwicklungshilfe, über Naturschutz bis hin zu Kunst und Kultur.
Achtung beim Mitgliederbeitrag
Auch, wenn der jährliche Beitrag bzw. die Beitrittskosten zu hoch angesetzt sind, ist die Förderbarkeit des Vereins gefährdet – es sei denn, der Verein hat seinerseits selbst einen hohen Investitionsaufwand für den täglichen Betrieb, dann sind einmalige Beitrittsgebühren bis zu € 10.800 zulässig. Ansonsten gilt eine monatliche Grenze von € 180 an Mitgliedsgebühren.
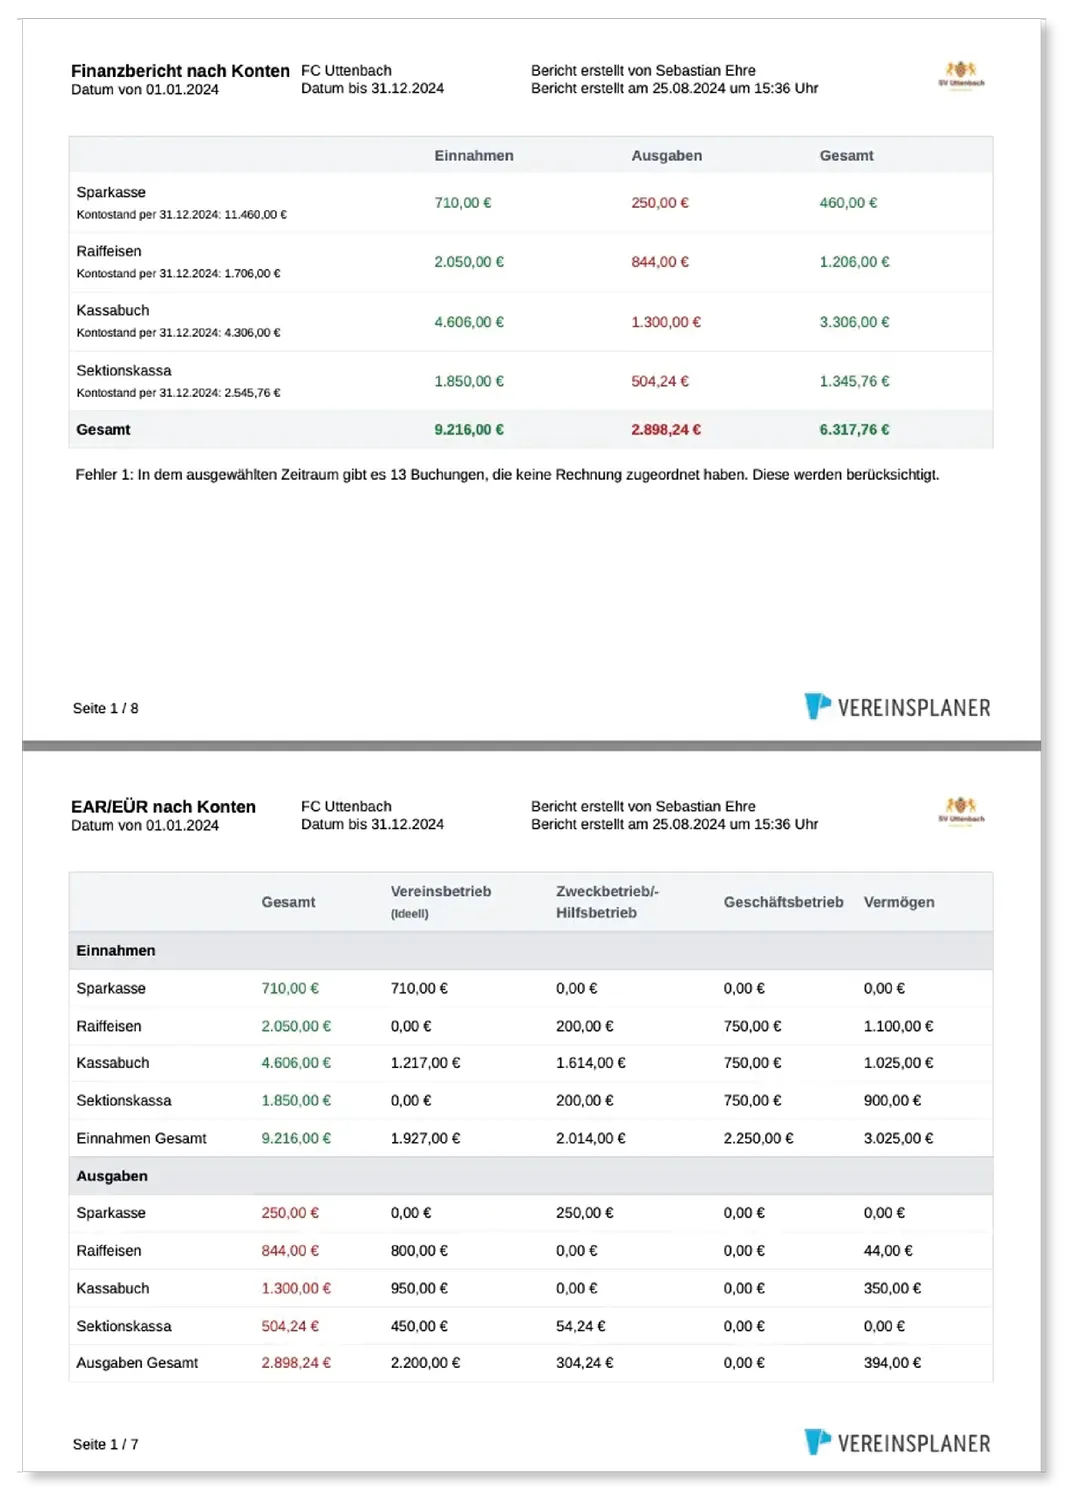
Mit dem Vereinsplaner kannst du 9 verschiedene Finanzberichte mit einem Mausklick generieren und exportieren. Spare so wertvolle Zeit und vermeide unnötige Fehler.
Viele Fragen werden euch in diesem Zusammenhang in den Sinn kommen: Welche Tätigkeiten und Bereiche in eurem Verein sind zulässig, um steuerlich begünstigt zu sein? Welche Arten der Vermögensverwaltung betreffen Vereine? Wo sind die Grenzen zu einem wirtschaftlichen Geschäftsbetrieb bzw. Gewinnbetrieb? Aber mal alles der Reihe nach.
Jegliche Vereinstätigkeit ohne wirtschaftlichem Ziel ist nicht steuerpflichtig. Das sind Folgende:
Sind Mitgliedsbeiträge mit einer konkreten Gegenleistung verbunden, so gelten sie als „unechte” Mitgliedsbeiträge und müssen der entsprechenden betrieblichen Tätigkeit zugeordnet werden. Beispiel: Mitgliedsbeiträge als Gegenleistung dafür, dass Sportausrüstung zur Verfügung gestellt wird.
Es gibt außerdem „gemischte” Mitgliedsbeiträge, die für unterschiedliche Zwecke eingesetzt werden. Hält sich dieser im üblichen Rahmen eines „echten” Mitgliedsbeitrages, so wird er auch ähnlich wie ein solcher behandelt und muss keiner betrieblichen Tätigkeit zugeordnet werden.
Es wird bei der Vermögensverwaltung zwischen folgenden Bereichen unterschieden:
Hierzu zählen zum Beispiel verzinsliche Anlagen von Kapitalvermögen ebenso wie die Vermietung und Verpachtung von unbeweglichem Vermögen. Begünstigte Vereine sind in der Vermögensverwaltung von dieser Körperschaftsteuer befreit.
Hinsichtlich der Vermögensverwaltung gilt die spezielle Liebhabereivermutung, welche bei reinen unentbehrlichen Hilfsbetrieben vorliegt, für Vereine nicht. Die Umsätze aus Vermietung und Verpachtung unterliegen daher den allgemeinen Umsatzsteuersätzen (d.h. allg. Steuersatz von 20%, ermäßigter Steuersatz von 10% oder Steuerfreiheit).
Detailinfos zur Umsatz- und Körperschaftsteuer
In einem zweiten Beitrag sind wir nochmal konkret auf das Thema Körperschaftsteuer und Umsatzsteuer eingegangen. Folge dazu einfach dem Link.
Laut BMF gilt ein Geschäftsbetrieb als wirtschaftlicher Geschäftsbetrieb, wenn „eine selbständige, nachhaltige, ohne Gewinnabsicht unternommene Tätigkeit, sofern dadurch Einnahmen oder andere wirtschaftliche Vorteile erzielt werden und die Betätigung über die Vermögensverwaltung hinausgeht.” Unterschieden wird zwischen 3 Arten wirtschaftlichen Geschäftsbetrieben:
Als Gewinnbetrieb bezeichnet man einen Betrieb, der mit der Absicht geführt wird, Gewinn zu erzielen. Ein Mischbetrieb ist hingegen ein „einheitlicher Betrieb, der in Teilbereichen unterschiedlichen Betriebsformen zuzuordnen ist.”
Die Profimannschaft eines Sportvereins im Bereich des Mannschaftssports stellt einen begünstigungsschädlichen Geschäftsbetrieb oder einen Gewinnbetrieb dar und ist damit dem dritten Bereich zuzuordnen.
Im Folgenden erklären wir euch, ob und wie eure Veranstaltungen und Vereinsfeste steuerlich begünstigt sind. Achtung, hier gibt es einige sehr detaillierte Regelungen – der Teufel steckt also im Detail.
Ob ein Vereinsfest als kleines Vereinsfest und damit als entbehrlicher Hilfsbetrieb gilt, oder als begünstigungsschädlicher Geschäftsbetrieb eingestuft wird, hängt vor allem davon ab, ob das Event hauptsächlich von den Vereinsmitgliedern getragen und organisiert wird, die Zahl der Besucher gibt keinen Ausschlag. Folgende Voraussetzungen müssen erfüllt sein, damit ein Vereinsfest als „kleines Vereinsfest” gilt:

Auftritte bei Hochzeiten und Begräbnissen, die als Kultur- und Brauchtumspflege zu werden sind, gelten als unentbehrlicher Hilfsbetrieb. Auftritte, die ausschließlich der Unterhaltung dienen, werden als begünstigungsschädlicher Betrieb eingestuft.
Wenn der Sportbetrieb eines begünstigten Sportvereins ausschließlich mit „echten” Mitgliedsbeiträgen, Spenden oder Subventionen finanziert wird, hat dieser steuerlich keine Bedeutung. Werden Einnahmen zur Deckung der Unkosten erzielt, zum Beispiel durch Eintrittskarten, gilt das als unentbehrlicher Hilfsbetrieb. Vom Verein betriebene Kantinen gehören ebenso wie Vereinsfeste nicht zum Sportbetrieb.
Hierbei sind drei unterschiedliche Fälle zu beachten:
Überschüsse und Gewinne aus steuerpflichtigen Tätigkeiten sind von der Körperschaftsteuer befreit, wenn sie in Summe € 10.000 nicht übersteigen. Wird dieser Freibetrag, der jedem Verein einmalig zusteht, überschritten, sind Gewinne steuerpflichtig = Gewinnsteuer.
Übersteigt der Gewinn in einem Jahr den genannten Jahresfreibetrag von € 10.000, so können zusätzlich „alte vollständige“ Freibeträge, die in den letzten 10 Jahren nicht verbraucht wurden, abgezogen werden. Ein Vortrag der „Teilfreibeträge“ ist ebenfalls möglich, sofern weniger als 10% verbraucht wurde.
Einnahmen aus Kapitalvermögen, z.B. Zinserträge aus Geldeinlagen bei Kreditinstituten (z.B. Sparbuch) oder sonstigen Forderungen, denen ein Bankgeschäft zu Grunde liegt, unterliegen grundsätzlich der Kapitalertragsteuer (KESt). Diese wird selbstständig von der Bank einbehalten und direkt an das Finanzamt abgeführt. Der Steuersatz beträgt 27,5%, außer für Zinsen aus Sparbüchern und Girokonten, für die ein Steuersatz 25% gilt.
Der Verein hat gegenüber dem Finanzamtes eine Nachweispflicht, dass die Geschäftsführung durch den Vorstand der Satzung entspricht, und für steuerliche Belange, eine ordnungsgemäße Aufzeichnungen über Einnahmen, Ausgaben und Vermögen geführt wurde (z.B. über die Vereinsplaner Einnahmen-Ausgaben-Rechnung).
In bestimmten Fällen kann eine Rechtsbeziehung zwischen Vereinen und deren Vereinsmitgliedern oder anderen Personen entstehen. Werden Zahlungen an Personen, die im Gegenzug für Vereinsleistungen erfolgen, als Aufwandsentschädigung oder Spendenersatz bezeichnet, führt dies nicht dazu, dass diese Zahlungen von der Besteuerung ausgenommen sind.
Grundsätzlich können auch bei Vereinen Rechtsbeziehungen in Form von Dienstverträgen oder Werkverträgen bestehen. Funktionäre, die ihre Tätigkeit ehrenamtlich durchführen, gehen damit in der Regel kein Dienstverhältnis ein. Die dafür anfällige Aufwandsentschädigung sind beim Empfänger als sonstige selbstständige Einkünfte anzugeben. Auch Fahrt- und Reisekostenersätze können steuerfrei ausgezahlt werden.
Nein, Vereinen stehen nicht automatisch abgabenrechtliche Begünstigungen zu. Wenn sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen/erfüllen, können sie begünstigt werden – unter bestimmten Voraussetzungen, die ihr im BMF-Dokument im Punkt 3.2 findet.
Ein Verein ist gemeinnützig, wenn er einen Zweck verfolgt, welcher die Allgemeinheit fördert.
Einnahmen aus Tätigkeiten, die im unmittelbaren Zusammenhang mit dem gemeinnützigen Zweck erbracht werden und über den Vereinsbereich oder die Vermögensverwaltung hinausgehen, werden dem unentbehrlichen Hilfsbetrieb zugerechnet. Ein unentbehrlicher Hilfsbetrieb liegt vor, wenn die betreffende Betätigung für die Erreichung des Vereinszwecks unentbehrlich ist. Unentbehrliche Hilfsbetriebe unterliegen meist weder der Umsatzsteuer (Liebhaberei), noch der Körperschaftsteuer, noch besteht Einzelaufzeichnungs-, Registrierkassen- und Belegerteilungspflicht.
Sonstige wirtschaftliche Geschäftsbetriebe, Gewerbebetriebe sowie land- und forstwirtschaftliche Betriebe (begünstigungsschädliche Betriebe) unterliegen grundsätzlich der Körperschaftsteuer und der Umsatzsteuer. Bei Umsätzen über € 40.000 aus diesem Bereich muss um eine Ausnahmegenehmigung beim Finanzamt angesucht werden, sonst geht die Gemeinnützigkeit für den gesamten Verein verloren! Für diese begünstigungsschädlichen Betriebe besteht grundsätzlich Einzelaufzeichnungs-, Registrierkassen- und Belegerteilungspflicht.
Bei unentbehrlichen und entbehrlichen Hilfsbetrieben ist grundsätzlich anzunehmen, dass keine der Umsatzsteuer unterliegende unternehmerische Tätigkeit vorliegt („Liebhabereivermutung“). Für die übrigen unternehmerischen Tätigkeiten kommen die allgemeinen Bestimmungen des UStG zur Anwendung („Kleinunternehmerregelung“), wobei die Einnahmen aus unentbehrlichen und entbehrlichen Hilfsbetrieben für die Berechnung der Kleinunternehmergrenze nicht mitgezählt werden müssen.
Die Geschäftsbetriebe, die zwar für die Erfüllung des Vereinszwecks nicht unentbehrlich sind, aber doch mit ihm im Zusammenhang stehen, nennt man entbehrliche Hilfsbetriebe. Dazu zählen unter bestimmten Voraussetzungen auch Vergnügungsveranstaltungen sowie gesellige und gesellschaftliche Veranstaltungen – Bälle, Feiern, Feste, Ausschank etc. Bei „kleinen Vereinsfesten“, die die Voraussetzungen der Barumsatzverordnung 2015 erfüllen, besteht weder Einzelaufzeichnungs-, Registrierkassen- noch Belegerteilungspflicht. Entbehrliche Hilfsbetriebe unterliegen grundsätzlich der Körperschaftsteuer. Sofern Gewinne aus entbehrlichen Hilfsbetrieben allerdings gemeinsam mit Gewinnen aus allen anderen steuerpflichtigen Tätigkeiten in Summe den Betrag von € 10.000 pro Kalenderjahr nicht übersteigen, sind diese von der Körperschaftsteuer befreit. Hinsichtlich der Umsatzsteuer wird im Zusammenhang mit einem unentbehrlichen Hilfsbetrieb regelmäßig von Liebhaberei auszugehen sein, sodass eine unternehmerische Tätigkeit nicht vorliegt.
Die Aufwandsentschädigungen sind als sonstige selbständige Einkünfte bei den Funktionärinnen und Funktionären zu erfassen. Dabei können € 75 pro Monat als pauschale Betriebsausgaben abgezogen werden. Der Verein darf steuerfrei Fahrt- und Reisekosten nach den Vereinsrichtlinien auszahlen.
Pauschale Kostenersätze für die Mitarbeit bzw. das Mitwirken im Verein gelten nicht als Einkünfte. Werden aber diese pauschalen Sätze überschritten, so müssen die übersteigenden Beträge als sonstige Einkünfte versteuert werden. Liegt für die Tätigkeit ein Dienstverhältnis vor, so tritt die Befreiung nach Vereinsrichtlinien nicht in Kraft.
Monatliche Zahlungen lösen normalerweise keine Steuerpflicht beim Verein aus, wenn sie unter der Geringfügigkeitsgrenze von € 520 (seit 2024) im Monat liegen. Sozialversicherungspflicht im Sinne der Unfallversicherung kann aber auch hier eintreten – mehr dazu in Punkt 9.1 des BMF-Dokumentes.
Grundsätzlich ja, Vereine können Rechnungen ausstellen. Rechnungen müssen dabei alle rechtlich erforderlichen Angaben (Kontaktanschrift, Rechnungsnummer, Rechnungsdatum, …) enthalten. Bezüglich der Umsatzsteuer müssen Vereine aufpassen, wenn sie regelmäßig Leistungen erbringen, kann der Verein als umsatzsteuerpflichtiges Unternehmen eingestuft werden.
Das Thema Steuern in Vereinen ist ein sehr umfangreiches und jeder Verein, der sich damit befasst sollte sich auch professionelle Hilfe suchen. Dieser Beitrag erhebt keinen Anspruch auf Vollständigkeit, das möchten wir hier nochmal erwähnen.
Wir von Vereinsplaner haben keine steuerrechtliche Ausbildung und geben daher auch keine steuerliche Empfehlung oder Einschätzung für einzelne Vereine. Wir haben es zu unserer Aufgabe gemacht Vereine mit Informationen zu einzelnen Themen zu unterstützen und ihnen bei der Lösung ihrer Probleme zu helfen.
Dieser Beitrag ersetzt also keine Steuer- oder Rechtsberatung, sondern kann ein erstes Kennenlernen mit der Materie sein. Feedback zum Beitrag ist natürlich trotzdem jederzeit willkommen und kann direkt an support(at)vereinsplaner.at gestellt werden. Detaillwissen von einem Steuerexperten finden sich im kostenlosen Vereinshandbuch.